


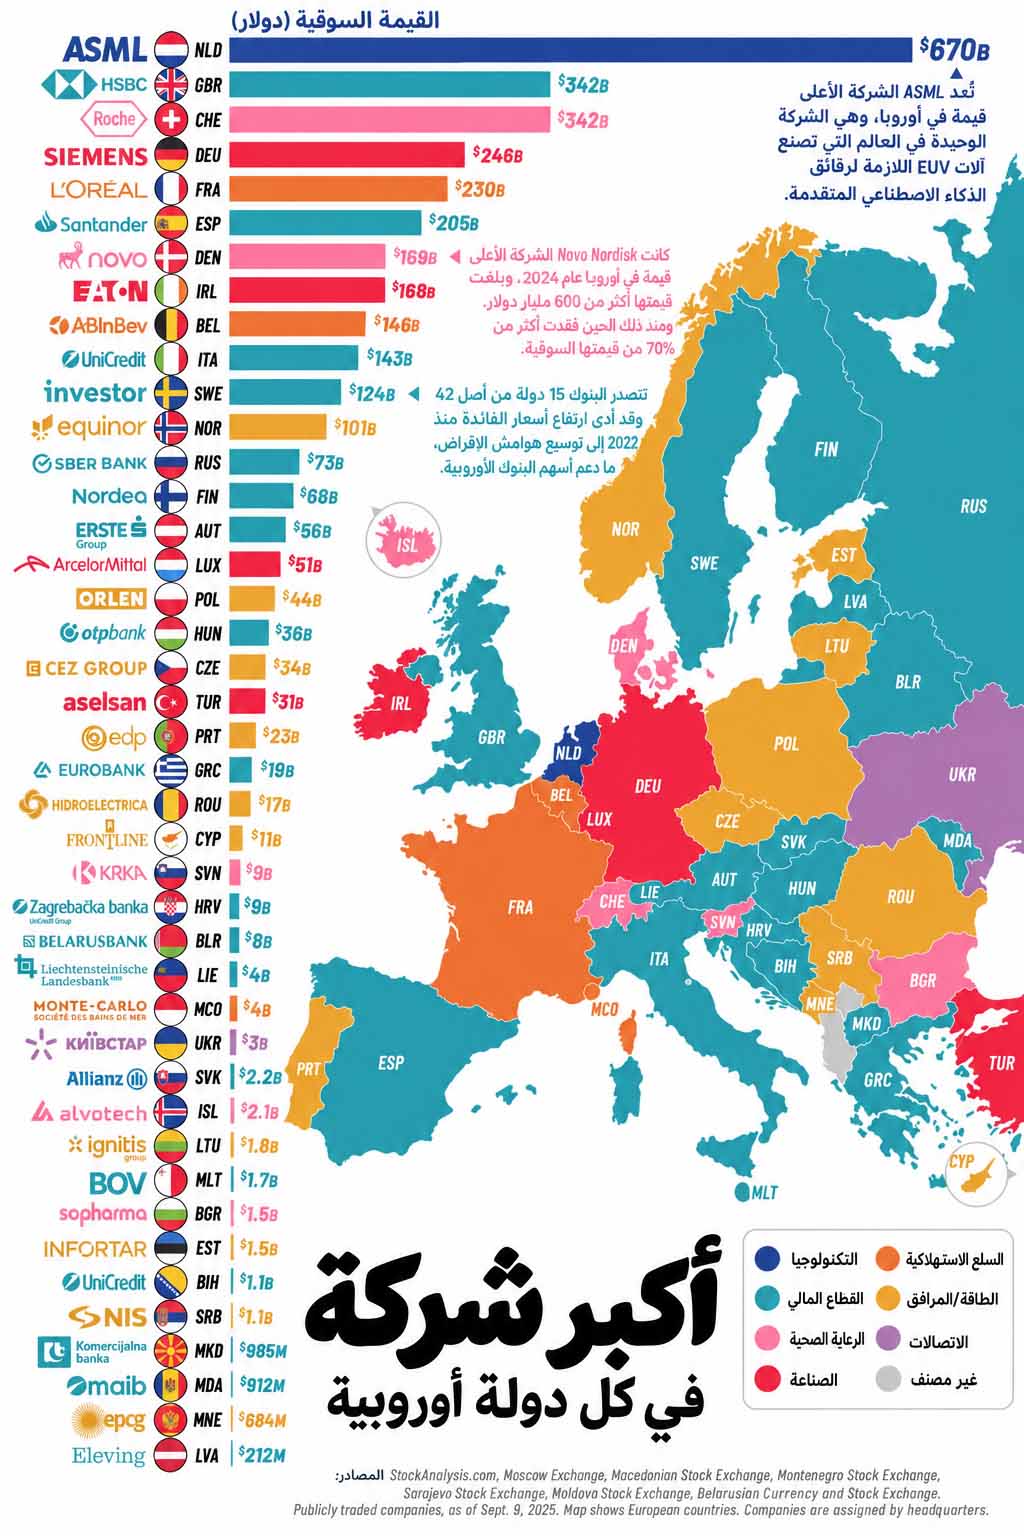
تتصدر شركة ASML الهولندية قائمة أكبر الشركات في أوروبا لعام 2026 بقيمة سوقية بلغت 670.27 مليار دولار، متقدمة بفارق كبير على بنك HSBC البريطاني وشركة روش السويسرية للأدوية، اللذين تجاوزت القيمة السوقية لكل منهما 340 مليار دولار.
لكن توزيع الشركات الأعلى قيمة على الدول الأوروبية يكشف صورة مختلفة عن المنافسة بين عمالقة التكنولوجيا عالميًا. فمن بين 42 دولة شملها التصنيف، تصدرت المؤسسات المالية 18 دولة، مقابل 10 دول لشركات الطاقة والمرافق، بينما كانت ASML الشركة الوحيدة المصنفة ضمن قطاع التكنولوجيا.
ويستند الترتيب إلى بيانات القيمة السوقية للشركات المدرجة حتى 29 سبتمبر 2026، أو آخر أسعار متاحة، وفق تصنيف نشره موقع Visual Capitalist في 5 أكتوبر 2026.
أكبر الشركات في أوروبا 2026 حسب القيمة السوقية
يوضح التصنيف الشركة المدرجة الأعلى قيمة سوقية في كل دولة من الدول الأوروبية المشمولة، اعتمادًا على موقع المقر الرئيسي للشركة.
وتعني القيمة السوقية (Market Capitalization) إجمالي القيمة التي يمنحها سوق الأسهم للشركة، وتُحسب بضرب سعر السهم في عدد الأسهم القائمة.
ولا تعبر هذه القيمة بالضرورة عن حجم المبيعات أو الأرباح السنوية أو قيمة الأصول. فقد تتفوق شركة تكنولوجية متخصصة على بنك ضخم من حيث القيمة السوقية، رغم امتلاك البنك أصولًا مالية أكبر بكثير.
الترتيب الكامل لأكبر شركة في 42 دولة أوروبية
جميع القيم بالدولار الأمريكي، بوحدة مليار دولار، وفق بيانات 29 سبتمبر 2026 أو أحدث سعر متاح في التصنيف الأصلي.
| الترتيب | الدولة | الشركة | القيمة السوقية | القطاع |
|---|---|---|---|---|
| 1 | هولندا | ASML | 670.27 | التكنولوجيا |
| 2 | المملكة المتحدة | HSBC | 342.35 | المالي |
| 3 | سويسرا | Roche | 341.50 | الرعاية الصحية |
| 4 | ألمانيا | Siemens | 246.27 | الصناعة والمواد |
| 5 | فرنسا | L’Oréal | 230.18 | السلع الاستهلاكية |
| 6 | إسبانيا | Banco Santander | 205.11 | المالي |
| 7 | الدنمارك | Novo Nordisk | 168.61 | الرعاية الصحية |
| 8 | أيرلندا | Eaton | 168.28 | الصناعة والمواد |
| 9 | بلجيكا | AB InBev | 146.41 | السلع الاستهلاكية |
| 10 | إيطاليا | UniCredit | 142.57 | المالي |
| 11 | السويد | Investor AB | 124.37 | المالي |
| 12 | النرويج | Equinor | 100.68 | الطاقة والمرافق |
| 13 | روسيا | Sberbank | 73.49 | المالي |
| 14 | فنلندا | Nordea | 67.77 | المالي |
| 15 | النمسا | Erste Group | 55.71 | المالي |
| 16 | لوكسمبورغ | ArcelorMittal | 51.22 | الصناعة والمواد |
| 17 | بولندا | Orlen | 44.26 | الطاقة والمرافق |
| 18 | المجر | OTP Bank | 36.11 | المالي |
| 19 | التشيك | ČEZ | 33.51 | الطاقة والمرافق |
| 20 | تركيا | Aselsan | 31.43 | الصناعة والمواد |
| 21 | البرتغال | EDP | 22.63 | الطاقة والمرافق |
| 22 | اليونان | Eurobank | 19.39 | المالي |
| 23 | رومانيا | Hidroelectrica | 16.55 | الطاقة والمرافق |
| 24 | قبرص | Frontline | 10.89 | الطاقة والمرافق |
| 25 | سلوفينيا | Krka | 8.96 | الرعاية الصحية |
| 26 | كرواتيا | Zagrebačka banka | 8.50 | المالي |
| 27 | بيلاروسيا | Belarusbank | 7.83 | المالي |
| 28 | ليختنشتاين | Liechtensteinische Landesbank | 4.19 | المالي |
| 29 | موناكو | Société des Bains de Mer | 4.01 | السلع الاستهلاكية |
| 30 | أوكرانيا | Kyivstar | 2.96 | الاتصالات |
| 31 | سلوفاكيا | Allianz – Slovenská poisťovňa | 2.20 | المالي |
| 32 | آيسلندا | Alvotech | 2.12 | الرعاية الصحية |
| 33 | ليتوانيا | Ignitis Group | 1.78 | الطاقة والمرافق |
| 34 | مالطا | Bank of Valletta | 1.749 | المالي |
| 35 | بلغاريا | Sopharma | 1.50 | الرعاية الصحية |
| 36 | إستونيا | Infortar | 1.48 | الطاقة والمرافق |
| 37 | البوسنة والهرسك | UniCredit Bank (Bosnia) | 1.14 | المالي |
| 38 | صربيا | NIS | 1.13 | الطاقة والمرافق |
| 39 | مقدونيا الشمالية | Komercijalna Banka | 0.98 | المالي |
| 40 | مولدوفا | maib | 0.91 | المالي |
| 41 | الجبل الأسود | Elektroprivreda Crne Gore | 0.68 | الطاقة والمرافق |
| 42 | لاتفيا | Eleving Group | 0.21 | المالي |
ملاحظة منهجية: يمثل الجدول تصنيفًا تاريخيًا في نهاية سبتمبر 2026، وليس ترتيبًا مباشرًا لأسعار الأسهم بتاريخ قراءة المقالة. كما أنه يغطي 42 دولة فقط، ولا يشمل جميع الكيانات الجغرافية والسياسية في أوروبا.
وتتبع التصنيفات القطاعية تقسيم المصدر الأصلي؛ فقد تختلف عن تصنيفات البورصات أو مزودي البيانات الآخرين. ومن أمثلة ذلك شركة Frontline القبرصية، وهي متخصصة في النقل البحري للنفط، وصُنفت ضمن مجموعة الطاقة والمرافق.
كيف أصبحت ASML أكبر شركة أوروبية؟
لا تصنع ASML الهواتف أو أجهزة الكمبيوتر التي يستخدمها المستهلكون، لكنها توفر معدات تعتمد عليها الشركات المصنعة لبعض أكثر الرقائق الإلكترونية تقدمًا في العالم.
وتتميز الشركة الهولندية بأنها المورد التجاري الوحيد لأنظمة الطباعة الضوئية باستخدام الأشعة فوق البنفسجية القصوى (EUV)، وهي تقنية ضرورية لتصنيع الطبقات الأكثر تعقيدًا في العديد من المعالجات الحديثة.
تستخدم هذه الأنظمة ضوءًا بطول موجي يبلغ 13.5 نانومتر، ما يسمح برسم أنماط دقيقة للغاية على رقائق السيليكون.
وتكتسب هذه التقنية أهميتها مع زيادة الطلب على المعالجات المستخدمة في الذكاء الاصطناعي ومراكز البيانات والهواتف المتقدمة.
تفوق كبير على أقرب المنافسين
بلغت القيمة السوقية لـASML نحو 670.27 مليار دولار في التصنيف، مقابل 342.35 مليار دولار لبنك HSBC البريطاني.
وبذلك وصلت قيمة الشركة الهولندية إلى نحو 1.96 ضعف قيمة أقرب منافسيها الأوروبيين.
ويرتبط هذا التفوق بموقعها في سلسلة توريد أشباه الموصلات، إذ يصعب على المنافسين تطوير معدات تضاهي أنظمة EUV من حيث الدقة والتعقيد الصناعي.
ومع ذلك، فإن اعتماد الشركة على عدد محدود من كبار مصنعي الرقائق، إضافة إلى قيود تصدير المعدات المتقدمة والتوترات التجارية الدولية، يجعل مستقبل نموها مرتبطًا بعوامل صناعية وجيوسياسية تتجاوز الطلب على التكنولوجيا وحده.
أحدث نتائج ASML في أكتوبر 2026
في 14 أكتوبر 2026، أعلنت ASML نتائج الربع الثالث من العام، مسجلة:
- مبيعات صافية بلغت 11.7 مليار يورو.
- صافي أرباح بلغ نحو 5 مليارات يورو.
- هامش ربح إجمالي قدره 57.5%.
- توقعات لمبيعات سنوية تتراوح بين 44 و45 مليار يورو خلال 2026.
وأوضحت الشركة أن عملاءها رفعوا تقديرات احتياجاتهم من معدات تصنيع الرقائق، بدعم من الاستثمارات المرتبطة بالذكاء الاصطناعي.
كما أشارت إلى اهتمام بعض العملاء بالحصول على معدات خلال عامي 2029 و2030، وأنها تدرس زيادة قدرتها الإنتاجية لتلبية الطلب المتوقع.
وتعزز هذه النتائج أهمية موقع ASML الصناعي، لكنها لا تعني أن قيمتها السوقية بقيت عند 670.27 مليار دولار بعد تاريخ إعداد التصنيف.
البنوك والطاقة تهيمنان على الشركات الأكبر في أوروبا
رغم تصدر شركة تكنولوجية للقائمة، فإن توزيع الشركات بحسب القطاعات يكشف هيمنة واضحة للمؤسسات المالية وشركات الطاقة.
توزيع الشركات المتصدرة حسب القطاع
| القطاع | عدد الدول | النسبة |
|---|---|---|
| القطاع المالي | 18 | 42.9% |
| الطاقة والمرافق | 10 | 23.8% |
| الرعاية الصحية | 5 | 11.9% |
| الصناعة والمواد | 4 | 9.5% |
| السلع الاستهلاكية | 3 | 7.1% |
| التكنولوجيا | 1 | 2.4% |
| الاتصالات | 1 | 2.4% |
| الإجمالي | 42 | 100% |
ويشمل القطاع المالي البنوك وشركات التأمين والاستثمار، بينما يضم قطاع الطاقة الشركات العاملة في النفط والغاز والكهرباء والمرافق، وفق تقسيم البيانات المستخدمة.
وتستحوذ المؤسسات المالية والطاقة مجتمعتين على 28 مركزًا من أصل 42، أي ثلثي الدول المشمولة.
لماذا تتصدر البنوك عددًا كبيرًا من الدول؟
تحتل البنوك موقعًا محوريًا في تمويل الاقتصاد الأوروبي، لا سيما في الأسواق التي تعتمد فيها الشركات والأفراد على الائتمان المصرفي.
ويختلف ذلك نسبيًا عن الاقتصاد الأمريكي، حيث تلعب أسواق الأسهم والسندات ورأس المال الاستثماري دورًا أكبر في تمويل توسع الشركات.
ويمكن ملاحظة هذا الحضور المصرفي في دول كبيرة مثل إسبانيا وإيطاليا، حيث تتصدر Banco Santander وUniCredit، وفي أسواق أصغر مثل المجر وكرواتيا ومولدوفا.
وتستفيد المؤسسات المالية الكبرى من قواعد واسعة من العملاء والودائع، إضافة إلى أنشطة الإقراض وإدارة الأصول والمدفوعات.
لكن القيمة السوقية للبنوك تتأثر أيضًا بأسعار الفائدة، وجودة القروض، ومتطلبات رأس المال، والتوقعات الاقتصادية. ولذلك لا يعني تصدر بنك لسوقه المحلي أنه يتمتع بالضرورة بنمو أسرع من الشركات الصناعية أو التكنولوجية.
شركات الطاقة تحتفظ بدور استراتيجي
تتصدر شركات الطاقة والمرافق أسواقًا أوروبية متعددة، من بينها النرويج وبولندا والتشيك والبرتغال ورومانيا.
وفي بعض الدول، ترتبط أهمية هذه الشركات بملكية الدولة أو بدورها في البنية التحتية الوطنية.
فالحكومة النرويجية تمتلك 67% من شركة Equinor، بينما بلغت حصة الدولة التشيكية نحو 69.8% من شركة ČEZ وفق بيانات ملكيتها خلال عام 2026.
هذا الارتباط يجعل أداء بعض الشركات متأثرًا بالأهداف الحكومية وسياسات الطاقة، وليس فقط بعوامل العرض والطلب أو العائد المتوقع للمساهمين.
كما أن القيمة السوقية لشركات الطاقة قد تتقلب تبعًا لأسعار النفط والغاز والكهرباء، وتكاليف الاستثمار، والتنظيمات البيئية.
الشركات الكبرى في ألمانيا وفرنسا وسويسرا تعكس تنوع الاقتصاد الأوروبي
تكشف المراكز الأولى عن اختلاف مصادر القوة الاقتصادية بين الدول الأوروبية الكبرى.
ألمانيا: سيمنس تتصدر القطاع الصناعي
تأتي Siemens الألمانية في المركز الرابع أوروبيًا بقيمة 246.27 مليار دولار.
ويرتبط نشاط الشركة بالأتمتة الصناعية والبنية التحتية والكهرباء والحلول الرقمية للصناعة.
ويعكس وجودها في مقدمة القائمة أهمية الصناعات الهندسية المتقدمة في الاقتصاد الألماني، رغم أن ترتيب الشركات المدرجة قد يتغير مع تقلب أسعار الأسهم.
فرنسا: لوريال تتقدم في السلع الاستهلاكية
تحتل L’Oréal المرتبة الخامسة بقيمة 230.18 مليار دولار.
ويوضح موقع الشركة أن قطاعات المنتجات الاستهلاكية والعلامات التجارية العالمية يمكن أن تحقق تقييمات سوقية ضخمة، حتى في ظل المنافسة القوية من الصناعات التكنولوجية والمالية.
كما أن مكانة فرنسا في قطاعات الجمال والمنتجات الفاخرة تختلف عن نموذج ألمانيا الصناعي أو هولندا المرتبط بمعدات أشباه الموصلات.
سويسرا: شركات الأدوية في المقدمة
تأتي Roche السويسرية في المركز الثالث أوروبيًا بقيمة 341.5 مليار دولار.
ويعكس هذا المركز قوة صناعة الأدوية والتكنولوجيا الحيوية، التي تعتمد على البحث والتطوير وبراءات الاختراع والمنتجات الطبية المتخصصة.
وتوضح المقارنة بين Roche وASML أن تطوير تقنيات يصعب تقليدها يمكن أن يدعم تقييمات سوقية مرتفعة في قطاعات مختلفة.
نوفو نورديسك: مثال على سرعة تغير ترتيب الشركات
تقدم شركة Novo Nordisk الدنماركية أحد أبرز الأمثلة على تغير موازين القيمة السوقية خلال فترة قصيرة.
فقد تجاوزت قيمتها 650 مليار دولار في عام 2024، مدفوعة بالنمو الكبير لأدوية السكري والسمنة، خصوصًا Ozempic وWegovy.
لكن المنافسة المتزايدة من شركة Eli Lilly الأمريكية وأدوية مثل Mounjaro وZepbound، إلى جانب نتائج بعض التجارب العلاجية وتغير توقعات النمو، ضغطت على تقييم الشركة.
وبحلول تصنيف سبتمبر 2026، بلغت قيمتها 168.61 مليار دولار.
وهذا يمثل انخفاضًا يتجاوز 70% مقارنة بمستوياتها المرتفعة السابقة.
وتبرز تجربة نوفو نورديسك حقيقة مهمة: القيمة السوقية تعكس توقعات المستثمرين المستقبلية بقدر ما تعكس أداء الشركة الحالي.
وقد تبقى الشركة رائدة في مجالها من حيث المنتجات والقدرات البحثية، حتى لو خسرت جزءًا كبيرًا من قيمتها في سوق الأسهم.
أين تقع تركيا في ترتيب أكبر الشركات الأوروبية؟
احتلت شركة أسيلسان (ASELSAN) المرتبة العشرين أوروبيًا بقيمة سوقية بلغت 31.43 مليار دولار.
وتعمل الشركة التركية في تطوير وتصنيع الأنظمة الإلكترونية الدفاعية، بما يشمل الرادارات والاتصالات العسكرية والحرب الإلكترونية والأنظمة الكهروبصرية وتقنيات الدفاع الجوي.
ويضعها التصنيف ضمن الصناعة والمواد، رغم امتلاكها أنشطة تقنية وبحثية متقدمة.
ويتصل موقع أسيلسان في القائمة بطبيعة الاستثمارات الدفاعية والتكنولوجية، حيث تعتمد قيمة الشركات العاملة في هذا المجال على العقود طويلة الأجل والقدرة الإنتاجية والتطوير التقني والفرص التصديرية.
لكن قيمة الشركة السوقية وحدها لا تكفي للحكم على حجم صناعة الدفاع التركية أو ترتيبها عالميًا. فعدد كبير من الشركات الدفاعية حول العالم مملوك للحكومات أو غير مدرج في البورصات أصلًا.
هل تعكس القيمة السوقية حجم الاقتصاد الحقيقي؟
قد يبدو الفارق بين الشركات في القائمة هائلًا. فقيمة ASML الهولندية تتجاوز 670 مليار دولار، بينما تبلغ قيمة الشركة المتصدرة في لاتفيا نحو 210 ملايين دولار فقط.
لكن مقارنة الرقمين لا تعني بالضرورة أن اقتصاد هولندا أكبر من اقتصاد لاتفيا بالنسبة نفسها.
هناك عدة عوامل يجب أخذها في الاعتبار.
حجم السوق المدرجة لا يساوي حجم الاقتصاد
قد تضم دولة شركات خاصة ضخمة أو شركات مملوكة بالكامل للحكومة لا تظهر في ترتيب الشركات المدرجة.
كذلك، قد تستضيف دولة صغيرة المقر القانوني لشركة دولية تعمل في عشرات الأسواق.
ومن الأمثلة Eaton، المدرجة ضمن أيرلندا، رغم انتشار أعمالها دوليًا وإدراج أسهمها في بورصة نيويورك.
لذلك فإن موقع الشركة في التصنيف يرتبط بمنهجية تحديد مقرها الرئيسي، وليس بالضرورة بالمكان الذي تُحقق فيه معظم إيراداتها.
ليست كل الشركات قابلة للمقارنة المباشرة
تختلف طبيعة تقييم شركة متخصصة في أشباه الموصلات عن بنك أو شركة كهرباء.
فالمستثمرون ينظرون إلى النمو المستقبلي والربحية والمخاطر والمنافسة والديون عند تسعير الأسهم، لكن أهمية كل عامل تختلف بحسب القطاع.
ولهذا قد تتمتع شركة أصغر من حيث الموظفين أو المبيعات بقيمة سوقية أعلى من مؤسسة توظف عشرات الآلاف.
الشركات العشر الأولى تستحوذ على معظم القيمة في القائمة
عند جمع القيم السوقية للشركات الـ42 المدرجة، يصل الإجمالي إلى نحو 3.40 تريليون دولار.
ومن هذا المجموع، تستحوذ الشركات العشر الأولى على نحو 2.66 تريليون دولار، أي 78.2% تقريبًا.
وهذه نسبة محسوبة من بيانات التصنيف، وليست نسبة الشركات العشر من إجمالي قيمة جميع الشركات الأوروبية.
لكنها توضح الفجوة الكبيرة بين الشركات المتصدرة في الأسواق الكبرى ونظيراتها في الاقتصادات الصغيرة.
تحدي أوروبا المقبل: تحويل الابتكار إلى شركات عالمية
تكشف القائمة عن قوة أوروبا في قطاعات الصناعة والدواء والطاقة والخدمات المالية، لكنها تطرح تساؤلًا بشأن قدرتها على تأسيس شركات جديدة تصل إلى أحجام سوقية تضاهي عمالقة التكنولوجيا الأمريكية.
وفي تقريره الصادر عام 2024 بشأن مستقبل القدرة التنافسية الأوروبية، أشار ماريو دراغي، الرئيس السابق للبنك المركزي الأوروبي، إلى ضعف ظهور شركات أوروبية جديدة ضخمة خلال العقود السابقة.
وكان أحد أبرز استنتاجات التقرير، وفق تعريفه للشركات المؤسسة من الصفر، أن الاتحاد الأوروبي لم يشهد خلال الخمسين عامًا السابقة تأسيس شركة جديدة تجاوزت قيمتها السوقية 100 مليار يورو.
ويجب فهم هذا الاستنتاج ضمن سياقه التاريخي وتعريفه المحدد، لا بوصفه قاعدة ثابتة تنطبق تلقائيًا على عام 2026.
وفي دراسة نشرها البنك المركزي الأوروبي خلال 2026، عاد الباحثون إلى المشكلة نفسها من زاوية تمويل الشركات الناشئة وتوسعها عبر الحدود.
وأوضحت الدراسة أن أوروبا لا تعاني بالضرورة من نقص تأسيس الشركات الجديدة، بل من صعوبات تواجه الشركات الواعدة عندما تحتاج إلى التوسع وجمع التمويل والعمل ضمن أسواق أوروبية متعددة.
وشملت المبادرات المطروحة لمعالجة هذه المشكلة مقترح إطار قانوني أوروبي اختياري للشركات تحت اسم EU Inc.، إلى جانب جهود تعميق أسواق رأس المال الأوروبية.
وإذا نجحت هذه المبادرات في تقليل عوائق التمويل والتوسع، فقد تساعد مزيدًا من الشركات الأوروبية على الوصول إلى أحجام سوقية أكبر. لكن تحقيق ذلك سيحتاج إلى وقت، ولن يظهر أثره بالضرورة في التصنيفات السنوية القريبة.
زاوية ميتالسي التحليلية
تقدم قائمة أكبر الشركات الأوروبية مفارقة تستحق الاهتمام: الشركة الأعلى قيمة في القارة تنتمي إلى سلسلة توريد التكنولوجيا المتقدمة، بينما يعتمد معظم المتصدرين الوطنيين على قطاعات تقليدية نسبيًا.
وهذا يطرح سؤالًا حول مستقبل الاقتصاد الأوروبي: هل يستطيع الحفاظ على قوة الصناعات الحالية، وفي الوقت نفسه توفير بيئة تنمو فيها شركات تكنولوجية جديدة إلى أحجام عالمية؟
التميز الصناعي لا يتطلب السيطرة على السوق الاستهلاكية
توضح حالة ASML أن الشركة لا تحتاج إلى امتلاك أشهر المنتجات الاستهلاكية لتحقيق قيمة سوقية ضخمة.
فقد يكون تطوير تقنية متخصصة يصعب استبدالها أكثر أهمية من الوصول المباشر إلى ملايين المستهلكين.
ومن هذا المنظور، تمتلك أوروبا فرصة في مجالات مثل معدات تصنيع الرقائق والأتمتة الصناعية والتقنيات الطبية والبنية التحتية للطاقة.
لكن امتلاك التقنية وحده لا يضمن نجاحًا مستمرًا؛ فالشركات تحتاج أيضًا إلى الاستثمار المتواصل وتوسيع قدراتها الإنتاجية والحفاظ على قدرتها التنافسية.
الهيمنة المصرفية ليست بالضرورة مؤشر ضعف
قد توحي سيطرة البنوك على 18 دولة بضعف التنوع الاقتصادي، لكن هذه النتيجة تحتاج إلى تفسير أكثر دقة.
ففي الأسواق الصغيرة، قد تكون المؤسسات المالية من أكثر الشركات قابلية للإدراج والتداول، بينما تبقى شركات صناعية أو تجارية كبيرة خارج البورصة.
وبالتالي، يمكن أن يعكس التصنيف طبيعة سوق رأس المال بقدر ما يعكس طبيعة النشاط الاقتصادي.
المشكلة الأهم ليست وجود بنوك كبيرة، وإنما مدى قدرة النظام المالي الأوروبي على تمويل شركات جديدة عالية النمو بجانب المؤسسات الراسخة.
من المستفيد من التغيرات المقبلة؟
إذا استمر التوسع العالمي في الاستثمار في الذكاء الاصطناعي وأشباه الموصلات، فمن المرجح أن تستفيد الشركات المرتبطة بمعدات الإنتاج والبنية التحتية الرقمية، بشرط استمرار قدرتها على تلبية الطلب.
وفي المقابل، قد تواجه الشركات المعتمدة على قطاعات ناضجة أو أسواق محلية محدودة صعوبة أكبر في تحقيق معدلات نمو مرتفعة.
أما البنوك وشركات الطاقة، فقد تستمر في قيادة عدد كبير من الأسواق الوطنية دون أن يعني ذلك بالضرورة تفوق عوائدها الاستثمارية على بقية القطاعات.
ويتوقف ذلك على أسعار الفائدة والتطورات الاقتصادية وأسعار الطاقة وسياسات الحكومات.
ما الذي يمكن أن يتغير في ترتيب 2027؟
هناك ثلاثة عوامل تستحق المتابعة: قدرة ASML على تحويل الطلب المتزايد إلى مبيعات فعلية، واتجاه أرباح البنوك الأوروبية مع تغير السياسة النقدية، وظهور شركات جديدة قادرة على الوصول إلى تقييمات مرتفعة في القطاعات التقنية.
كما أن المنافسة في سوق الأدوية، خصوصًا علاجات السمنة والسكري، قد تؤدي إلى تغير ترتيب الشركات الدوائية خلال السنوات المقبلة.
وبناءً على المعطيات الحالية، يبدو من المرجح أن تبقى قطاعات المال والطاقة والصناعة ممثلة بقوة في التصنيفات الوطنية على المدى القريب. أما توسيع حضور التكنولوجيا بين الشركات المتصدرة فسيتطلب نمو شركات جديدة أو تغيرات كبيرة في تقييم الشركات القائمة.
ماذا تخبرنا قائمة أكبر الشركات الأوروبية؟
تُظهر بيانات 2026 أن أوروبا تمتلك شركات عملاقة في قطاعات مختلفة، لكنها لا تعتمد على نموذج اقتصادي واحد.
فهولندا تقود القائمة بفضل التكنولوجيا الصناعية المتقدمة، وسويسرا تتميز بالصناعات الدوائية، وألمانيا تحتفظ بقوتها الصناعية، بينما تبرز المؤسسات المالية في عدد كبير من الدول الأخرى.
وتبقى القيمة السوقية مؤشرًا مهمًا على تقييم المستثمرين للشركات، لكنها ليست مقياسًا شاملًا للقوة الاقتصادية أو الصناعية.
والسؤال الذي ستجيب عنه السنوات المقبلة ليس فقط أي شركة ستحتل المركز الأول، بل مدى قدرة أوروبا على إنتاج جيل جديد من الشركات الكبرى إلى جانب مؤسساتها التاريخية.
المصادر:
- Visual Capitalist
- ASML — علاقات المستثمرين — نتائج الربع الثالث من عام 2026. بيان رسمي بتاريخ 14 أكتوبر 2026.
- البنك المركزي الأوروبي (ECB) — Scaling up European firms. دراسة ضمن النشرة الاقتصادية لعام 2026 عن تمويل الشركات الأوروبية وتوسعها + Survey on the Access to Finance of Enterprises. نتائج استطلاع تمويل الشركات خلال الربع الثاني من 2026.
- Equinor — Our Shareholders. معلومات الملكية الرسمية وحصة الحكومة النرويجية.
- ČEZ Group — Structure of Shareholders. بيانات ملكية الشركة التشيكية لعام 2026.
- ASELSAN — الموقع الرسمي للشركة. معلومات عن مجالات عمل أسيلسان والتقنيات الدفاعية والصناعية التي تطورها.
- Frontline — Investor Relations. معلومات الشركة المتخصصة في النقل البحري للنفط.
- Reuters — Novo Nordisk’s $475-billion rise and fall. تقرير بتاريخ 23 فبراير 2026 عن تراجع القيمة السوقية لشركة نوفو نورديسك.
- البرلمان الأوروبي — عرض ماريو دراغي لتقرير مستقبل القدرة التنافسية الأوروبية. 17 سبتمبر 2024.


