


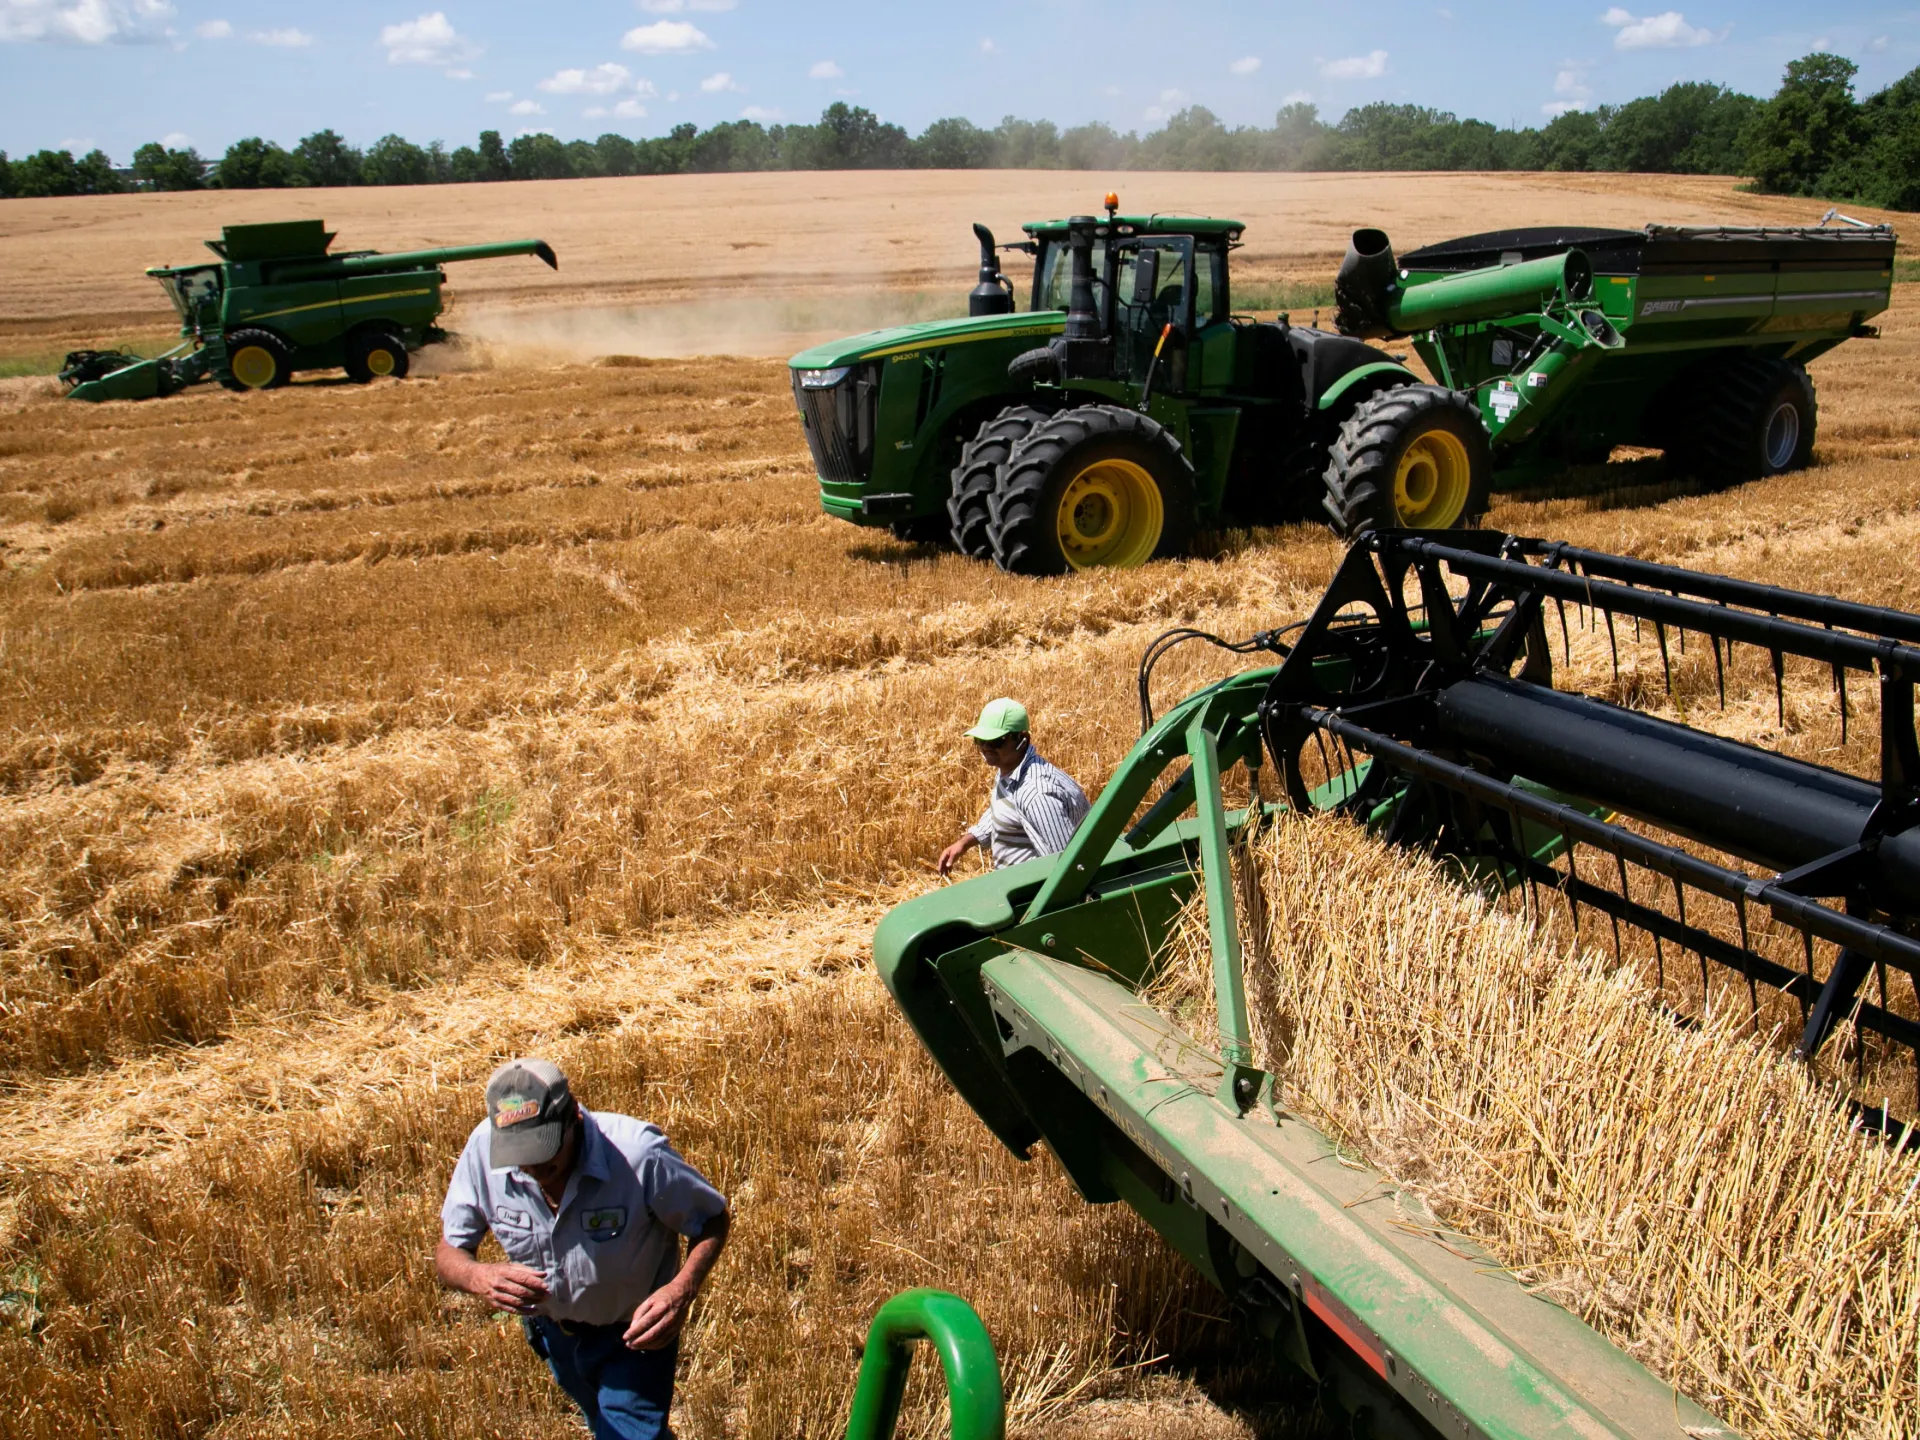
يواجه سوق القمح العالمي في عام 2026 اختباراً غير مسبوق نتيجة تقاطع أزمات المناخ، واضطرابات الشحن البحري، وارتفاع تكاليف الطاقة والأسمدة. وفي سوق الحبوب الحالي، لا يتطلب الأمر نفاد المخازن لترتفع الأسعار، بل يكفي تعطل طرق النقل أو تراجع الثقة بالمحاصيل المقبلة ليدفع المشترون مبالغ إضافية قبل حدوث نقص فعلي.
قفزة تاريخية في أسعار القمح
بلغت أسعار القمح أعلى مستوياتها منذ 3.5 سنوات مع تعثر صادرات البحر الأسود بسبب الحرب الروسية الأوكرانية وتزايد مخاطر الملاحة. وبحسب بيانات منظمة الأغذية والزراعة (فاو)، ارتفعت أسعار القمح العالمية بنسبة 2.6% في أغسطس/آب الماضي، مسجلة زيادة سنوية بنحو 15%. وفي بورصة شيكاغو، صعدت العقود الآجلة للقمح بنحو 40% مقارنة بأدنى مستويات تسجيلها في يونيو/حزيران.
صدمات المناخ وتراجع المحاصيل
أثرت موجات الحر والجفاف سلباً على مساحات واسعة من مناطق الإنتاج الرئيسية:
- أوروبا: تراجعات في إنتاج القمح بسبب الطقس الجاف وحرارة الصيف الاستثنائية التي وثقتها خدمة “كوبرنيكوس”.
- الولايات المتحدة: ضغوط جفاف حادة تدفع صادرات القمح لموسم 2026-2027 نحو أدنى مستوى لها في 3 سنوات.
ورغم توقعات وزارة الزراعة الأمريكية بمحاصيل جيدة في كندا وأستراليا لتعويض النقص الأوروبي، تظل الأسواق شديدة الحساسية تجاه أي تعطل مفاجئ في حركة النقل.
البحر الأسود: عقدة الشحن والتأمين
تسببت المخاطر الأمنية في البحر الأسود بارتفاع تكاليف التأمين البحري وتغيير مسارات الشحن. وتلجأ روسيا وأوكرانيا لتعديل موانئ التصدير والاعتماد على مرافق بديلة على بحر البلطيق، مما قلص الشحنات الشهرية بشكل ملحوظ مقارنة بالعام الماضي وأضاف أعباء مالية جديدة على المستوردين.
فاتورة الطاقة والأسمدة
يرتبط سعر القمح ارتباطاً وثيقاً بأسعار الطاقة والغاز الطبيعي الأساسي لصناعة الأسمدة النيتروجينية:
- ارتفع مؤشر أسعار الأسمدة للبنك الدولي بأكثر من 12% في الربع الأول من 2026، مع توقعات بزيادة سنوية تفوق 30% (وارتفاع اليوريا بنحو 60%).
- قفز متوسط سعر الديزل في الولايات المتحدة بنحو 68% سنوياً، مما ضاعف تكاليف التشغيل الزراعي والنقل والتخزين.
حساسية مفرطة في المنطقة العربية
يعتمد الأمن الغذائي في الدول العربية على الاستيراد لسد الفجوة الواسعة بين الإنتاج المحلي والاستهلاك، في ظل ندرة المياه وارتفاع الحرارة. وتشير تقديرات “فاو” إلى معاناة نحو 77.5 مليون عربي من الجوع خلال 2024 (15.8% من السكان).
وتُعد مصر مثالاً بارزاً؛ إذ تتوقع “فاو” إنتاج نحو 10 ملايين طن من القمح في 2026، بينما تصل الاحتياجات الاستيرادية إلى 13.5 مليون طن لموسم 2026-2027. وتعمل وزارة التموينية المصرية على تنويع مصادر الشراء لتشمل فرنسا ورومانيا وروسيا وأوكرانيا، وسط تراجع حجم الشحنات الواصلة في سبتمبر/أيلول مقارنة بالعام السابق.
تؤكد هذه المعطيات أن تأمين رغيف الخبز في الدول العربية لم يعد مرتبطاً بحجم الإنتاج الزراعي وحده، بل بات رهناً لتكلفة الطاقة، وأمن الموانئ، وسياسات التجارة الدولية.


