


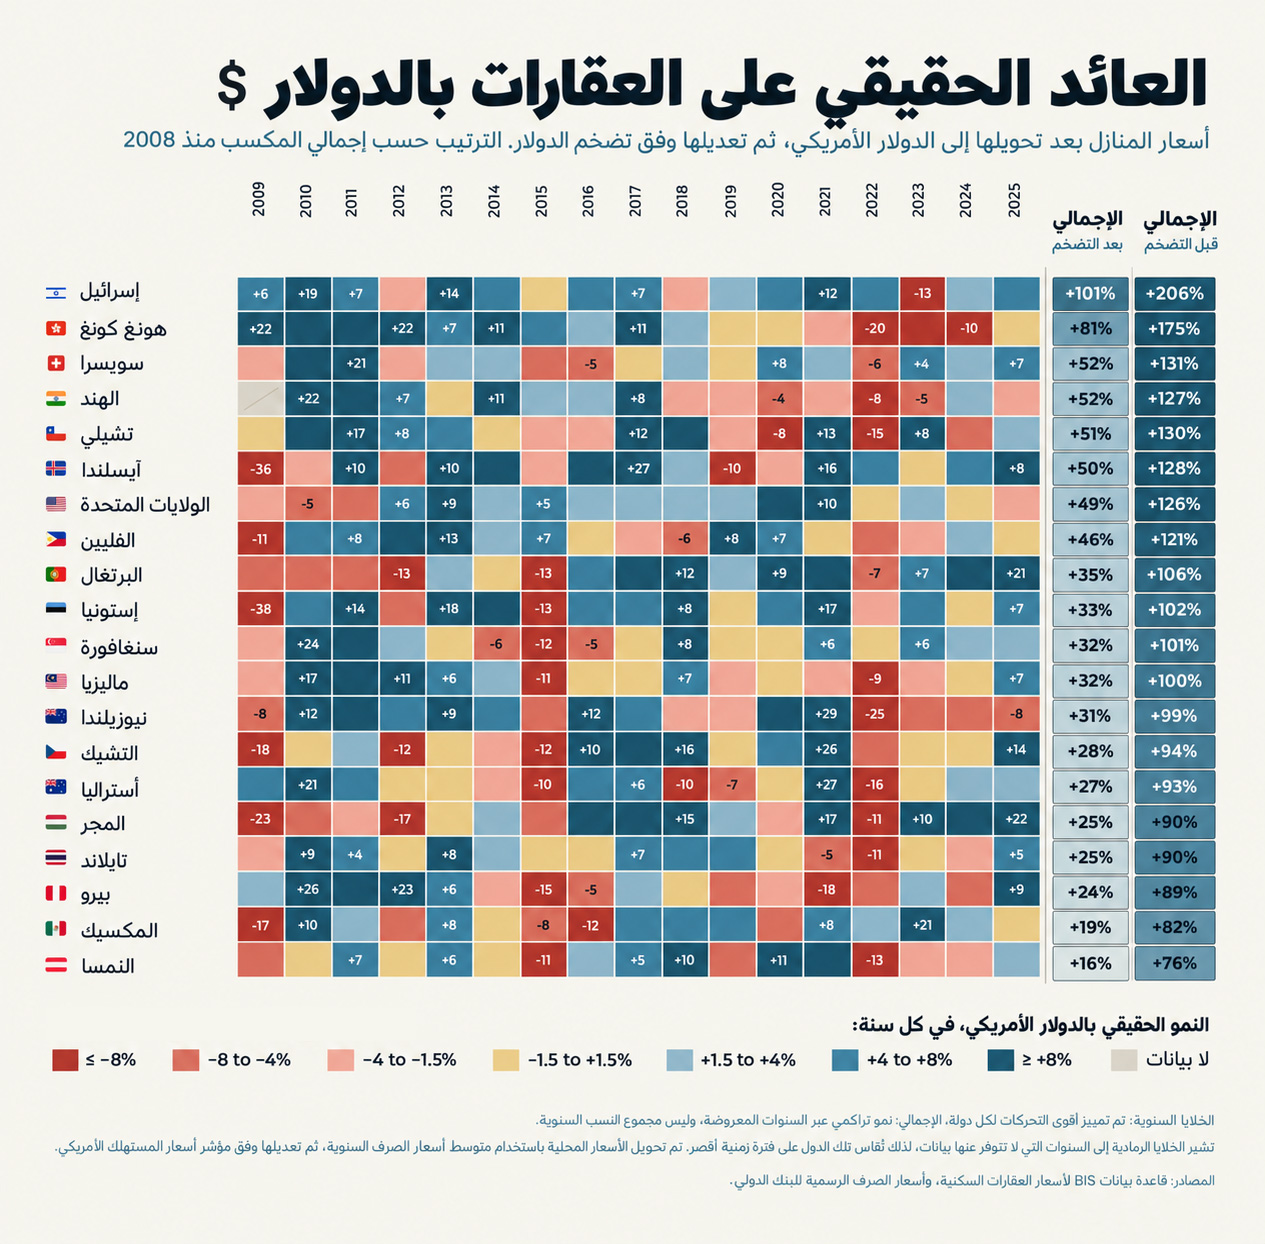
ارتفعت أسعار المنازل بقوة في أجزاء واسعة من العالم خلال السنوات التي أعقبت الأزمة المالية العالمية، لكن المستثمر الذي ينظر فقط إلى السعر المحلي قد يحصل على صورة مضللة.
فبعد احتساب تغير سعر الصرف مقابل الدولار ثم خصم التضخم الأمريكي، يتبين أن نصف الأسواق تقريبًا لم تحقق مكاسب حقيقية منذ 2008.
في مقارنة تشمل 57 دولة وسوقًا عقاريًا، جاءت إسرائيل في الصدارة بعائد حقيقي بلغ نحو 101%، تلتها هونغ كونغ بـ81%. أما الولايات المتحدة فاحتلت المركز السابع بعائد بلغ 49%.
وفي المقابل، سجلت 29 سوقًا من أصل 57 نتيجة سلبية بعد التضخم، وكان أكبر تراجع في روسيا، ثم إيطاليا وقبرص.
النقاط الرئيسية
- 28 سوقًا من أصل 57 حققت ارتفاعًا حقيقيًا في أسعار العقارات منذ 2008، مقابل 29 سوقًا سجلت نتيجة سلبية.
- إسرائيل تصدرت المقارنة بعائد حقيقي بالدولار بلغ 101%، تلتها هونغ كونغ بـ81%.
- الولايات المتحدة سجلت نحو 49% بعد التضخم، لتأتي في المركز السابع.
- تركيا سجلت ارتفاعًا بنحو 60% بالدولار قبل خصم التضخم الأمريكي، لكنه انخفض إلى نحو 8% بعد التضخم.
- الأرقام تقيس ارتفاع أسعار العقارات فقط ولا تشمل دخل الإيجار أو الضرائب أو تكاليف الصيانة والتمويل والشراء والبيع.
ماذا تعني «عوائد العقارات» في هذه المقارنة؟
من المهم فهم طريقة الحساب قبل استخدام الأرقام للمقارنة بين الدول.
البيانات الأساسية لأسعار العقارات السكنية تأتي من قاعدة Residential Property Price Database التابعة لبنك التسويات الدولية (BIS).
لكن المقارنة لا تكتفي بقياس مقدار ارتفاع منزل بالعملة المحلية.
يتم أولًا تحويل تغير أسعار العقارات إلى الدولار الأمريكي باستخدام أسعار الصرف الرسمية، ثم تعديل النتيجة وفق التضخم في الولايات المتحدة.
بذلك تحاول المقارنة الإجابة عن سؤال أقرب إلى:
كيف تغيرت قيمة العقار بالنسبة لمستثمر يقيس ثروته بالدولار مقارنة بقوة الدولار الشرائية منذ 2008؟
وهذا يختلف عن سؤال آخر شائع هو: «كم ارتفع سعر المنزل بالليرة أو اليورو أو الين؟».
كما تختلف هذه المنهجية عن مؤشرات BIS التي تحسب السعر الحقيقي محليًا عن طريق خصم تضخم الدولة نفسها.
ترتيب عوائد العقارات في 57 دولة منذ 2008
يعرض الجدول التغير التراكمي في أسعار العقارات بعد تحويلها إلى الدولار، أولًا قبل خصم التضخم الأمريكي ثم بعده.
| الدولة | بالدولار قبل التضخم | بعد التضخم الأمريكي |
|---|---|---|
| 🇮🇱 إسرائيل | +206% | +101% |
| 🇭🇰 هونغ كونغ | +175% | +81% |
| 🇨🇭 سويسرا | +131% | +52% |
| 🇮🇳 الهند | +127% | +52% |
| 🇨🇱 تشيلي | +130% | +51% |
| 🇮🇸 آيسلندا | +128% | +50% |
| 🇺🇸 الولايات المتحدة | +126% | +49% |
| 🇵🇭 الفلبين | +121% | +46% |
| 🇵🇹 البرتغال | +106% | +35% |
| 🇪🇪 إستونيا | +102% | +33% |
| 🇸🇬 سنغافورة | +101% | +32% |
| 🇲🇾 ماليزيا | +100% | +32% |
| 🇳🇿 نيوزيلندا | +99% | +31% |
| 🇨🇿 التشيك | +94% | +28% |
| 🇦🇺 أستراليا | +93% | +27% |
| 🇭🇺 المجر | +90% | +25% |
| 🇹🇭 تايلاند | +90% | +25% |
| 🇵🇪 بيرو | +89% | +24% |
| 🇲🇽 المكسيك | +82% | +19% |
| 🇦🇹 النمسا | +76% | +16% |
| 🇵🇱 بولندا | +67% | +13% |
| 🇱🇹 ليتوانيا | +69% | +11% |
| 🇨🇦 كندا | +69% | +11% |
| 🇨🇴 كولومبيا | +65% | +9% |
| 🇹🇷 تركيا | +60% | +8% |
| 🇷🇸 صربيا | +64% | +8% |
| 🇱🇺 لوكسمبورغ | +63% | +7% |
| 🇸🇰 سلوفاكيا | +56% | +3% |
| 🇲🇰 مقدونيا الشمالية | +49% | -2% |
| 🇭🇷 كرواتيا | +43% | -6% |
| 🇲🇹 مالطا | +43% | -6% |
| 🇳🇱 هولندا | +43% | -6% |
| 🇱🇻 لاتفيا | +43% | -6% |
| 🇸🇪 السويد | +41% | -8% |
| 🇩🇪 ألمانيا | +38% | -10% |
| 🇧🇬 بلغاريا | +34% | -12% |
| 🇸🇮 سلوفينيا | +31% | -14% |
| 🇩🇰 الدنمارك | +30% | -15% |
| 🇬🇧 المملكة المتحدة | +28% | -16% |
| 🇳🇴 النرويج | +27% | -16% |
| 🇧🇪 بلجيكا | +25% | -18% |
| 🇨🇳 الصين | +23% | -19% |
| 🇰🇷 كوريا الجنوبية | +13% | -26% |
| 🇮🇪 أيرلندا | +10% | -28% |
| 🇮🇩 إندونيسيا | +3% | -32% |
| 🇧🇷 البرازيل | +3% | -32% |
| 🇪🇸 إسبانيا | +1% | -33% |
| 🇯🇵 اليابان | -1% | -35% |
| 🇫🇷 فرنسا | -1% | -35% |
| 🇿🇦 جنوب أفريقيا | -9% | -40% |
| 🇷🇴 رومانيا | -12% | -41% |
| 🇫🇮 فنلندا | -11% | -42% |
| 🇲🇦 المغرب | -14% | -44% |
| 🇬🇷 اليونان | -16% | -45% |
| 🇨🇾 قبرص | -23% | -50% |
| 🇮🇹 إيطاليا | -24% | -50% |
| 🇷🇺 روسيا | -46% | -63% |
لماذا تصدرت إسرائيل وهونغ كونغ؟
بلغ ارتفاع أسعار العقارات الإسرائيلية المقاسة بالدولار نحو 206% قبل التضخم، وبقي نحو 101% بعد احتساب انخفاض القوة الشرائية للدولار.
وهذا يعني، وفق منهجية المقارنة، أن قيمة العقارات تضاعفت تقريبًا بالقيمة الحقيقية بالنسبة لمستثمر يقيس استثماره بالدولار.
هونغ كونغ جاءت ثانية بعائد حقيقي قدره 81%، على الرغم من التراجع الذي شهده سوقها العقاري خلال السنوات الأخيرة.
السبب أن المقارنة تبدأ من 2008، وبالتالي فإن سنوات الصعود الكبيرة التي سبقت التصحيح الأخير ما تزال مؤثرة في النتيجة التراكمية.
أما سويسرا والهند فجاءتا بعد ذلك بعائد حقيقي بلغ نحو 52% لكل منهما، تليهما تشيلي بـ51% وآيسلندا بـ50%.
الولايات المتحدة: ارتفاع حقيقي بنحو 49%
تضاعفت أسعار العقارات الأمريكية المقاسة بالدولار بأكثر من مرتين منذ 2008 وفق البيانات المستخدمة في المقارنة، مسجلة زيادة اسمية تقارب 126%.
بعد خصم التضخم الأمريكي، تنخفض الزيادة إلى نحو 49%.
وهذه الفجوة توضح مقدار ما يمكن أن يغيره التضخم في قراءة الأرقام طويلة الأجل. فزيادة سعر أصل بنسبة 100% مثلًا لا تعني بالضرورة تضاعف القوة الشرائية لرأس المال المستثمر فيه.
حالة تركيا تكشف أهمية العملة
تقدم تركيا أحد أوضح الأمثلة على سبب عدم كفاية النظر إلى أسعار العقارات بالعملة المحلية.
وفق المقارنة، ارتفعت أسعار العقارات التركية المقومة بالدولار بحوالي 60% منذ 2008، لكن العائد المتبقي بعد خصم التضخم الأمريكي يبلغ نحو 8% فقط.
وقد يبدو هذا الرقم غريبًا لمن تابع الارتفاع الكبير في أسعار المنازل بالليرة التركية خلال السنوات الأخيرة.
السبب أن جزءًا كبيرًا من الارتفاع الاسمي بالليرة تزامن مع تضخم محلي مرتفع وتراجع كبير في قيمة العملة أمام الدولار.
وهناك مثال آخر يوضح أهمية المنهجية: بنك التسويات الدولية يقول إن أسعار المنازل الحقيقية في تركيا، عند قياسها بالعملة المحلية وبعد خصم التضخم المحلي، كانت في الربع الأول من 2026 أعلى بنحو 117% من مستوياتها بعد الأزمة المالية العالمية.
إذن يمكن أن يظهر السوق التركي بارتفاع حقيقي يفوق 100% في أحد المقاييس، وبنحو 8% في مقياس آخر، لأن وحدة القياس والتضخم المستخدم مختلفان تمامًا.
لماذا خسرت بعض الأسواق رغم ارتفاع أسعارها؟
أحد أهم الاستنتاجات في البيانات هو أن ارتفاع السعر الاسمي لا يكفي لتحقيق عائد حقيقي.
ألمانيا، على سبيل المثال، سجلت ارتفاعًا بنحو 38% عند تحويل أسعار العقارات إلى الدولار، لكن بعد خصم التضخم الأمريكي أصبحت النتيجة نحو -10%.
وفي المملكة المتحدة كانت الزيادة قبل التضخم 28%، لكنها تحولت إلى -16% بالقيمة الحقيقية.
الصين سجلت نحو +23% قبل التضخم و-19% بعده.
وفي البرازيل وإندونيسيا لم تتجاوز الزيادة بالدولار 3%، وهو ما أدى إلى تراجع حقيقي بنحو 32%.
ويبلغ العائد الحقيقي للبلد الواقع في منتصف ترتيب الأسواق تقريبًا -2%، وهو مؤشر على أن العقار لم يكن أداة مضمونة للتفوق على التضخم خلال هذه الفترة.
أسوأ الأسواق في المقارنة
جاءت روسيا في نهاية الترتيب بانخفاض قدره 46% بالدولار قبل التضخم، و63% بعد احتسابه.
إيطاليا وقبرص سجلتا نحو -50% بالقيمة الحقيقية، ثم اليونان بنحو -45% وفنلندا بـ-42%.
ولا يمكن تفسير هذه النتائج بعامل واحد.
أداء العقارات على مدى 17 عامًا يتأثر بالنمو الاقتصادي والدخل وعدد السكان وبناء المساكن والهجرة وتوافر الائتمان وأسعار الفائدة، إضافة إلى سعر صرف العملة عندما تتم المقارنة بالدولار.
ماذا تقول أحدث بيانات العقارات العالمية في 2026؟
المقارنة السابقة طويلة الأجل، لكن الصورة القصيرة الأجل أصبحت أكثر تباينًا.
وفق أحدث تحليل ربع سنوي منشور من بنك التسويات الدولية، انخفضت أسعار المنازل الحقيقية عالميًا بنسبة 1.2% على أساس سنوي في الربع الأول من 2026.
وفي الاقتصادات المتقدمة بلغت نسبة الانخفاض نحو 0.2%، بينما تراجعت الأسعار الحقيقية في الاقتصادات الناشئة بنحو 2%.
لكن المتوسط العالمي يخفي اختلافات كبيرة.
سجلت البرتغال نموًا حقيقيًا سنويًا بنحو 15% في الربع الأول من 2026، ومقدونيا الشمالية 13% وبلغاريا 11%.
على الجانب الآخر، تراجعت الأسعار الحقيقية في الصين وكندا بنحو 7% لكل منهما، وفي نيوزيلندا بنحو 4%.
ومنذ بداية جائحة كوفيد-19، أظهرت بيانات BIS ارتفاعًا قويًا في تركيا وأستراليا والمكسيك والولايات المتحدة، بينما بقيت الأسعار الحقيقية في الصين وكندا وإندونيسيا دون مستويات ما قبل الجائحة.
هذه الأرقام لا تُضاف مباشرة إلى جدول الـ57 دولة، لأن BIS يستخدم هنا منهجية مختلفة تعتمد على الأسعار الحقيقية المحلية، وليس تحويل كل سوق إلى الدولار وخصم التضخم الأمريكي.
هل العقارات تحمي فعلًا من التضخم؟
وصف العقارات بأنها «تحوط ضد التضخم» صحيح في بعض الحالات، لكنه ليس قاعدة يمكن تطبيقها على كل بلد وكل فترة.
العقار أصل حقيقي محدود العرض نسبيًا، كما يمكن أن ترتفع الإيجارات وتكاليف البناء مع الأسعار العامة. لكن قيمة العقار تتأثر أيضًا بالدخل وأسعار الفائدة والائتمان وبناء الوحدات الجديدة والديموغرافيا.
وبالنسبة للمستثمر الدولي تظهر مشكلة إضافية: العملة.
قد ترتفع الشقة 100% بالعملة المحلية، لكن إذا خسرت تلك العملة نصف قيمتها أمام عملة المستثمر، فقد تختفي نسبة كبيرة من المكسب عند تحويل رأس المال إلى الخارج.
أرقام الأسعار ليست العائد الاستثماري الكامل
هناك قيد آخر مهم قبل استنتاج أن دولة ما كانت «أفضل» للاستثمار العقاري.
الجدول يقيس تغير سعر العقار فقط.
ولا يشمل الإيجار الذي حصل عليه المالك طوال السنوات، ولا الضرائب ورسوم نقل الملكية وتكاليف الصيانة والتأمين وفترات شغور العقار أو عمولات البيع والشراء.
كما لا يحتسب تكلفة التمويل.
وهذا مهم لأن عقارًا ارتفع سعره ببطء لكنه حقق عائدًا إيجاريًا مرتفعًا قد يحقق عائدًا إجماليًا أفضل من عقار ارتفع سعره بسرعة لكن تكاليف امتلاكه كانت مرتفعة.
لذلك يجب التعامل مع الترتيب على أنه مقارنة لـارتفاع قيمة العقارات السكنية، وليس ترتيبًا نهائيًا لأفضل الدول للاستثمار العقاري.
ماذا يعني ذلك للمستثمر؟
المقارنة توضح أن تقييم الاستثمار العقاري عبر الحدود يحتاج إلى أكثر من معرفة مقدار ارتفاع أسعار المنازل.
يجب النظر إلى العملة التي سيقاس بها الاستثمار، والتضخم، والعائد الإيجاري الصافي، والضرائب، وتكاليف التمويل، وسيولة السوق وإمكانية تحويل الأموال.
كما أن نقطة البداية مهمة جدًا.
اختيار عام 2008 يأتي بالقرب من الأزمة المالية العالمية التي هبطت خلالها الأسعار بقوة في عدة أسواق، ولذلك يمكن أن تبدو بعض الدول أفضل أو أسوأ إذا تغيرت سنة البداية إلى 2012 أو 2019 مثلًا.
تحليل ميتالسي
أبرز ما تكشفه هذه البيانات ليس أن دولة بعينها هي «أفضل» مكان لشراء العقار، بل أن الحديث عن ارتفاع أسعار المنازل من دون تحديد وحدة القياس قد يكون مضللًا.
في الدول ذات التضخم المرتفع يمكن أن تبدو الزيادة بالعملة المحلية ضخمة، بينما تكون المكاسب أقل بكثير عند قياسها بعملة دولية مستقرة نسبيًا.
وفي الاتجاه المعاكس، قد يستفيد مستثمر دولي من قوة عملة الدولة إلى جانب ارتفاع أسعار العقارات نفسها.
نرى أيضًا أن الاقتصادات التي تصدرت الفترة منذ 2008 لن تتصدر بالضرورة السنوات المقبلة. فالعائد المستقبلي يبدأ من سعر الشراء الحالي، وليس من سعر كان قائمًا قبل 17 عامًا.
الارتفاع السابق قد يعني سوقًا قويًا، لكنه قد يعني أيضًا أسعارًا أصبحت أكثر تكلفة بالنسبة إلى دخول السكان.
أما العنصر الذي لا يظهر في معظم الرسوم المقارنة فهو الإيجار. فبالنسبة للمستثمر طويل الأجل، يمكن للدخل الإيجاري المتراكم أن يغير النتيجة جذريًا، خصوصًا في الأسواق التي لم تحقق ارتفاعًا كبيرًا في الأسعار.
قراءتنا في ميتالسي أن أفضل استخدام لهذه البيانات هو اعتبارها أداة لفهم أثر التضخم والعملات على الثروة العقارية، وليس قائمة جاهزة لاختيار بلد للاستثمار.
كما أن بيانات 2026 تشير إلى أن السوق العالمي يتحرك حاليًا بسرعات واتجاهات مختلفة جدًا؛ فبينما تحقق دول أوروبية نموًا حقيقيًا قويًا، ما تزال أسواق كبيرة مثل الصين وكندا تواجه ضغوطًا على الأسعار.
وهذا تحليل مبني على البيانات المتاحة، وليس توقعًا مؤكدًا لمسار الأسواق مستقبلًا.
الخلاصة
منذ 2008، حققت العقارات مكاسب كبيرة في عدد من الأسواق، لكن تحويل الأسعار إلى الدولار واحتساب التضخم يغير الصورة بصورة واضحة.
إسرائيل وهونغ كونغ وسويسرا والهند وتشيلي كانت بين أقوى الأسواق في المقارنة، بينما سجلت روسيا وإيطاليا وقبرص واليونان بعض أكبر الخسائر الحقيقية.
وفي 29 سوقًا من أصل 57، لم يكن ارتفاع أسعار العقارات كافيًا للتغلب على التضخم الأمريكي بعد أخذ تغير العملة في الاعتبار.
الدرس الأهم هو أن سعر المنزل وحده لا يخبرنا بالعائد الحقيقي على الاستثمار. العملة والتضخم والإيجار والتكاليف ونقطة الدخول إلى السوق قد تكون جميعها بنفس الأهمية.
المصادر:
- Visual Capitalist — Ranked: Real Estate Returns Across 57 Countries Since 2008.
- Bank for International Settlements (BIS) — Residential Property Price Statistics, Q1 2026.
- BIS Data Portal — Residential Property Prices.
- World Bank — Official Exchange Rate (PA.NUS.FCRF).
- U.S. Bureau of Labor Statistics — CPI Inflation Calculator.
